Domain immobilienfinanzierung-direkt.de kaufen?
Wir ziehen mit dem Projekt
immobilienfinanzierung-direkt.de um.
Sind Sie am Kauf der Domain
immobilienfinanzierung-direkt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain immobilienfinanzierung-direkt.de kaufen?
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **
Welcher Zinssatz ohne Eigenkapital?
Welcher Zinssatz ohne Eigenkapital? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Bonität des Kreditnehmers, der Laufzeit des Kredits und dem aktuellen Zinsniveau. In der Regel sind die Zinssätze für Kredite ohne Eigenkapital etwas höher als für Kredite mit Eigenkapital, da das Risiko für die Banken höher ist. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um den besten Zinssatz für einen Kredit ohne Eigenkapital zu erhalten. Zudem können auch Verhandlungen mit der Bank über die Konditionen des Kredits helfen, einen günstigeren Zinssatz zu erhalten. **
Ähnliche Suchbegriffe für Werte
Top-Angebote
Produkte zum Begriff Werte:


-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **
-
Wie kann man sein Eigenkapital für eine Immobilienfinanzierung maximieren?
1. Höhere Eigenkapitalanteile einzahlen, um das Risiko für den Kreditgeber zu minimieren. 2. Sparvermögen und Wertpapiere in Eigenkapital umwandeln. 3. Unterstützung von Familie oder Freunden in Form von Eigenkapitalzuschüssen in Betracht ziehen. **

Wie viel Eigenkapital sollte man für eine Immobilienfinanzierung aufbringen?
Es wird empfohlen, mindestens 20% des Kaufpreises als Eigenkapital für eine Immobilienfinanzierung aufzubringen. Je mehr Eigenkapital man einbringt, desto besser sind die Konditionen und Zinsen, die man von der Bank erhalten kann. Ein höherer Eigenkapitalanteil reduziert auch das Risiko für die Bank und erhöht somit die Chancen auf eine erfolgreiche Finanzierung. **
Was sind Innere Werte und Äußere Werte?
Innere Werte beziehen sich auf die persönlichen Eigenschaften und Charakterzüge einer Person, wie zum Beispiel Ehrlichkeit, Mitgefühl und Integrität. Sie sind nicht sichtbar und können nur durch das Verhalten und die Handlungen einer Person erkannt werden. Äußere Werte hingegen beziehen sich auf das äußere Erscheinungsbild einer Person, wie zum Beispiel ihr Aussehen, ihre Kleidung oder ihr Besitz. Sie sind sichtbar und können oft schnell beurteilt werden, haben jedoch keine direkte Verbindung zu den inneren Werten einer Person. **
Top-Angebote
Produkte zum Begriff Werte:
-
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **
-
Welcher Zinssatz ohne Eigenkapital?
Welcher Zinssatz ohne Eigenkapital? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Bonität des Kreditnehmers, der Laufzeit des Kredits und dem aktuellen Zinsniveau. In der Regel sind die Zinssätze für Kredite ohne Eigenkapital etwas höher als für Kredite mit Eigenkapital, da das Risiko für die Banken höher ist. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um den besten Zinssatz für einen Kredit ohne Eigenkapital zu erhalten. Zudem können auch Verhandlungen mit der Bank über die Konditionen des Kredits helfen, einen günstigeren Zinssatz zu erhalten. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
Ähnliche Suchbegriffe für Werte
-
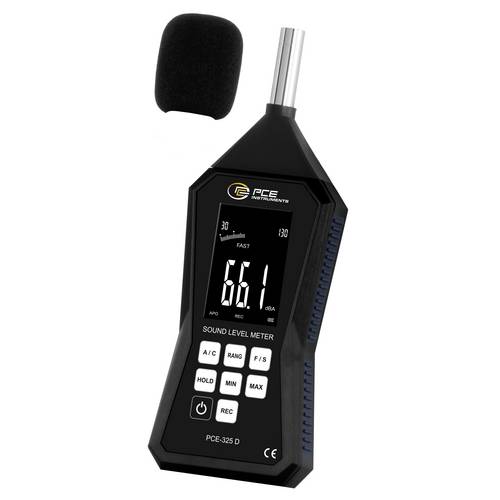
PCE Instruments Schallpegelmessgerät PCE-325D mit Datenlogger |Aufnahmemodus |Speicher für 32000 Werte |inkl. SoftwareUnser Schallpegelmessgerät mit Datenlogger erfasst und visualisiert Schallpegel im Bereich von 30 bis 130 dB. Es verfügt über drei manuelle Messbereiche und einen automatischen Messbereichsmodus. Beim Einschalten des Gerätes ist standardmäßig der Automatikmodus mit einem Bereich von 30 bis 130 dB aktiviert. Die manuellen Bereiche sind 30 bis 90 dB, 50 bis 110 dB und 70 bis 130 dB. Der Benutzer kann zwischen den Frequenzbewertungen A und C sowie zwischen den Zeitbewertungen "Fast" und "Slow" per Tastendruck wählen. Bevor der Aufzeichnungsmodus gestartet werden kann, muss das Schallpegelmessgerät mit Datenlogger über einen Micro-USB-Anschluss mit einem PC verbunden und die Parameter mit der PC-Software konfiguriert werden. Das Speicherintervall, die Anzahl der Messwerte und auch der Startpunkt des Datenloggers können einstellt werden. Mit dieser Funktion können bis zu 32000 Messwerte aufgezeichnet werden. Das Intervall lässt sich in Schritten von 1s bis max. 24h am Schallpegelmessgerät mit Datenlogger einstellen. Das Schallpegelmessgerät mit Datenlogger verfügt über die Funktionen MIN, MAX und HOLD. Zusätzlich schaltet sich das Gerät automatisch nach etwa 3 Minuten Inaktivität aus, um die Betriebsdauer des Akkus zu verlängern. Die "Auto Power Off" Funktion kann auch deaktiviert werden. Das Schallpegelmessgerät wird über die Micro-USB Schnittstelle geladen und in einer praktischen Tasche zum Transport geliefert.154,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WerteWerte , Werte schaffen Orientierung und stärken den Zusammenhalt in Unternehmen Die aktuellen Zeiten sind sehr herausfordernd. Das gilt nicht nur für Unternehmen, sondern auch für die Politik, die Gesellschaft und jeden Einzelnen. Herausforderungen wie geopolitische Krisen, der demografische Wandel, fehlende Fachkräfte, Lieferketten, Digitalisierung und Künstliche Intelligenz, aber auch Konjunkturschwäche und Nachhaltigkeit müssen gemanagt werden. Das bedeutet für viele Unsicherheit und Druck. Umso wichtiger sind Werte, die uns leiten! Werte bilden in Unternehmen das Fundament einer starken Unternehmenskultur und helfen angesichts der Herausforderungen durch den demografischen Wandel, neue Mitarbeitende zu gewinnen. Zudem bieten Werte den Einzelnen Orientierung und dienen besonders für jüngere Generationen in unsicheren Zeiten als Leitlinien. Inspirierende Beiträge für eine wert-volle Zukunft In diesem Buch hat der Landesfrauenrat Rheinland-Pfalz die unterschiedlichen Perspektiven von 41 Autorinnen gesammelt, die ihre Erfahrungen aus den Bereichen Karriere, Unternehmensumfeld und Gesellschaft im Kontext von Werten teilen. Ihre Geschichten und Erkenntnisse eröffnen neue Horizonte und regen uns zum Nachdenken darüber an, wer wir sind, was uns wirklich wichtig ist und wie wir andere unterstützen sowie motivieren können. "Lassen Sie uns gemeinsam daran arbeiten, eine Welt zu schaffen, in der Werte die Grundlage für unsere Entscheidungen und Handlungen bilden - zum Wohle aller." - Claudia Lässig und Claudia Rankers , Sonstige > Motorkühlung , Erscheinungsjahr: 202410, Produktform: Leinen, Redaktion: Lässig, Claudia~Rankers, Claudia, Seitenzahl/Blattzahl: 336, Keyword: Best Practices; Erfolg; Familienbetrieb; Frauen; Generationen; Geschäftsmodelle; Gesellschaft; Herausforderungen; Innovation; Inspiration; Karriere; Nachhaltigkeit; Purpose; Rheinland-Pfalz; Selbstständigkeit; Start up; Unternehmen; Werte; Zukunft, Fachschema: Diskriminierung~Soziologie / Bevölkerung, Siedlung, Stadt~Soziologie / Familie, Jugend, Alter~Soziologie / Arbeit, Wirtschaft, Technik, Fachkategorie: Bevölkerung und Demographie~Soziologie: Familie und Beziehungen~Soziologie: Arbeit und Beruf, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 146, Breite: 217, Höhe: 25, Gewicht: 590, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **
-
Wie kann man sein Eigenkapital für eine Immobilienfinanzierung maximieren?
1. Höhere Eigenkapitalanteile einzahlen, um das Risiko für den Kreditgeber zu minimieren. 2. Sparvermögen und Wertpapiere in Eigenkapital umwandeln. 3. Unterstützung von Familie oder Freunden in Form von Eigenkapitalzuschüssen in Betracht ziehen. **
-
Wie viel Eigenkapital sollte man für eine Immobilienfinanzierung aufbringen?
Es wird empfohlen, mindestens 20% des Kaufpreises als Eigenkapital für eine Immobilienfinanzierung aufzubringen. Je mehr Eigenkapital man einbringt, desto besser sind die Konditionen und Zinsen, die man von der Bank erhalten kann. Ein höherer Eigenkapitalanteil reduziert auch das Risiko für die Bank und erhöht somit die Chancen auf eine erfolgreiche Finanzierung. **
-
Was sind Innere Werte und Äußere Werte?
Innere Werte beziehen sich auf die persönlichen Eigenschaften und Charakterzüge einer Person, wie zum Beispiel Ehrlichkeit, Mitgefühl und Integrität. Sie sind nicht sichtbar und können nur durch das Verhalten und die Handlungen einer Person erkannt werden. Äußere Werte hingegen beziehen sich auf das äußere Erscheinungsbild einer Person, wie zum Beispiel ihr Aussehen, ihre Kleidung oder ihr Besitz. Sie sind sichtbar und können oft schnell beurteilt werden, haben jedoch keine direkte Verbindung zu den inneren Werten einer Person. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.