Domain immobilienfinanzierung-direkt.de kaufen?
Wir ziehen mit dem Projekt
immobilienfinanzierung-direkt.de um.
Sind Sie am Kauf der Domain
immobilienfinanzierung-direkt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain immobilienfinanzierung-direkt.de kaufen?
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **
Welcher Zinssatz ohne Eigenkapital?
Welcher Zinssatz ohne Eigenkapital? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Bonität des Kreditnehmers, der Laufzeit des Kredits und dem aktuellen Zinsniveau. In der Regel sind die Zinssätze für Kredite ohne Eigenkapital etwas höher als für Kredite mit Eigenkapital, da das Risiko für die Banken höher ist. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um den besten Zinssatz für einen Kredit ohne Eigenkapital zu erhalten. Zudem können auch Verhandlungen mit der Bank über die Konditionen des Kredits helfen, einen günstigeren Zinssatz zu erhalten. **
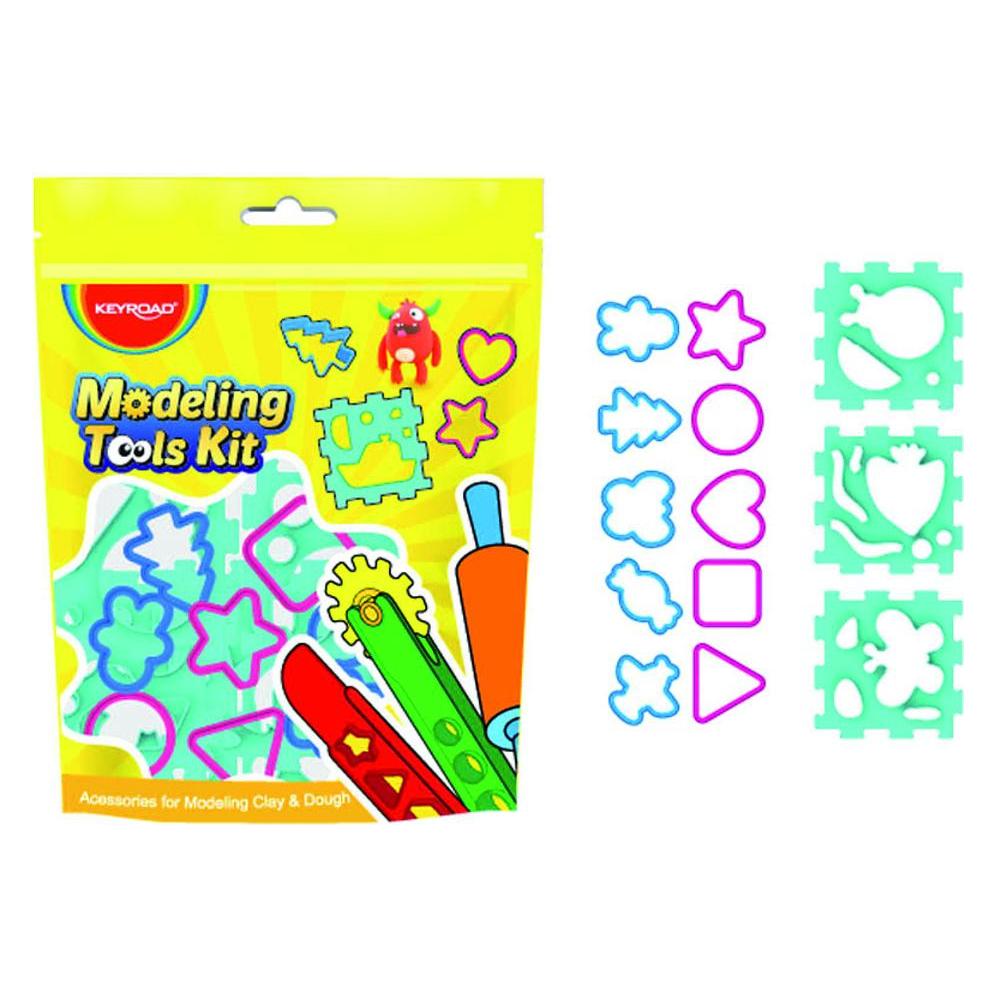
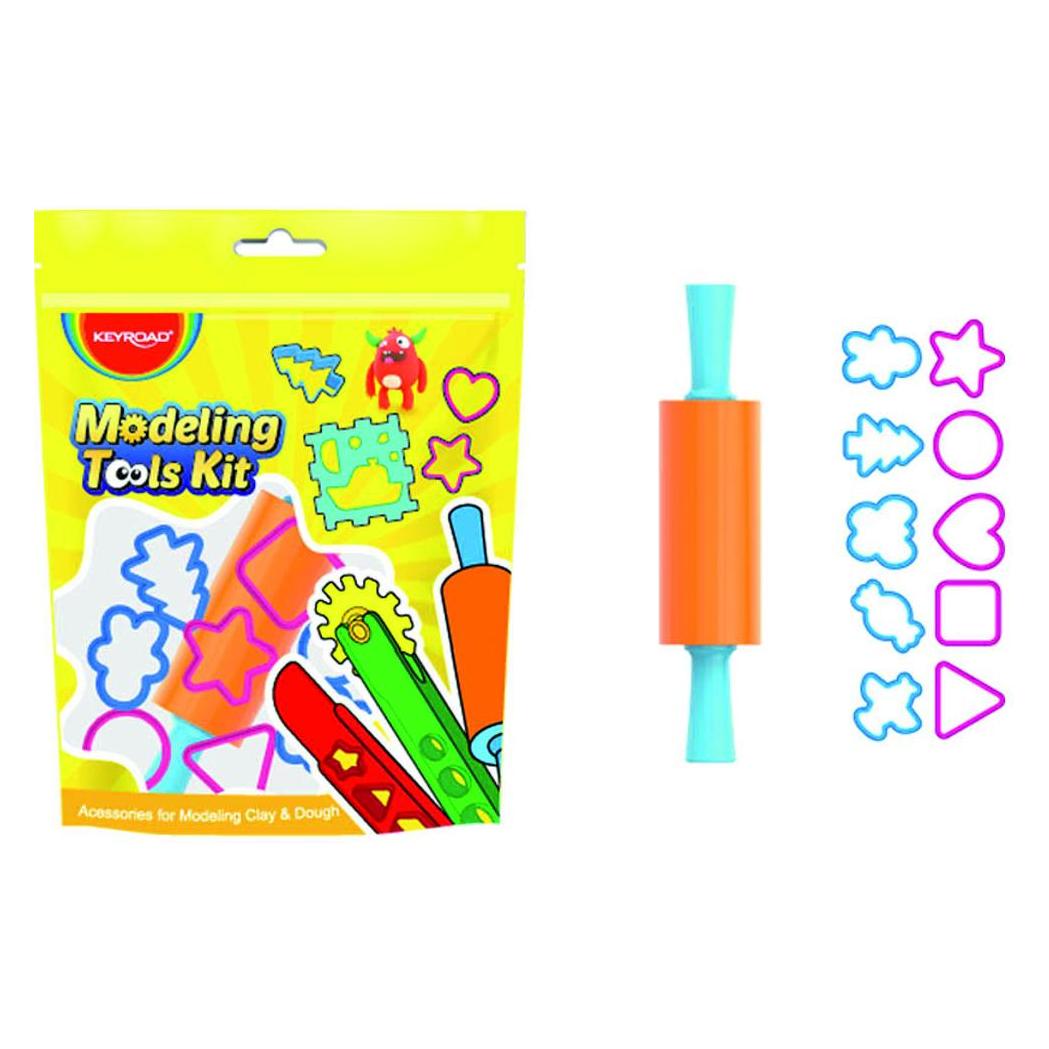
Ähnliche Suchbegriffe für Keyroad--formenset-10-formen
Top-Angebote
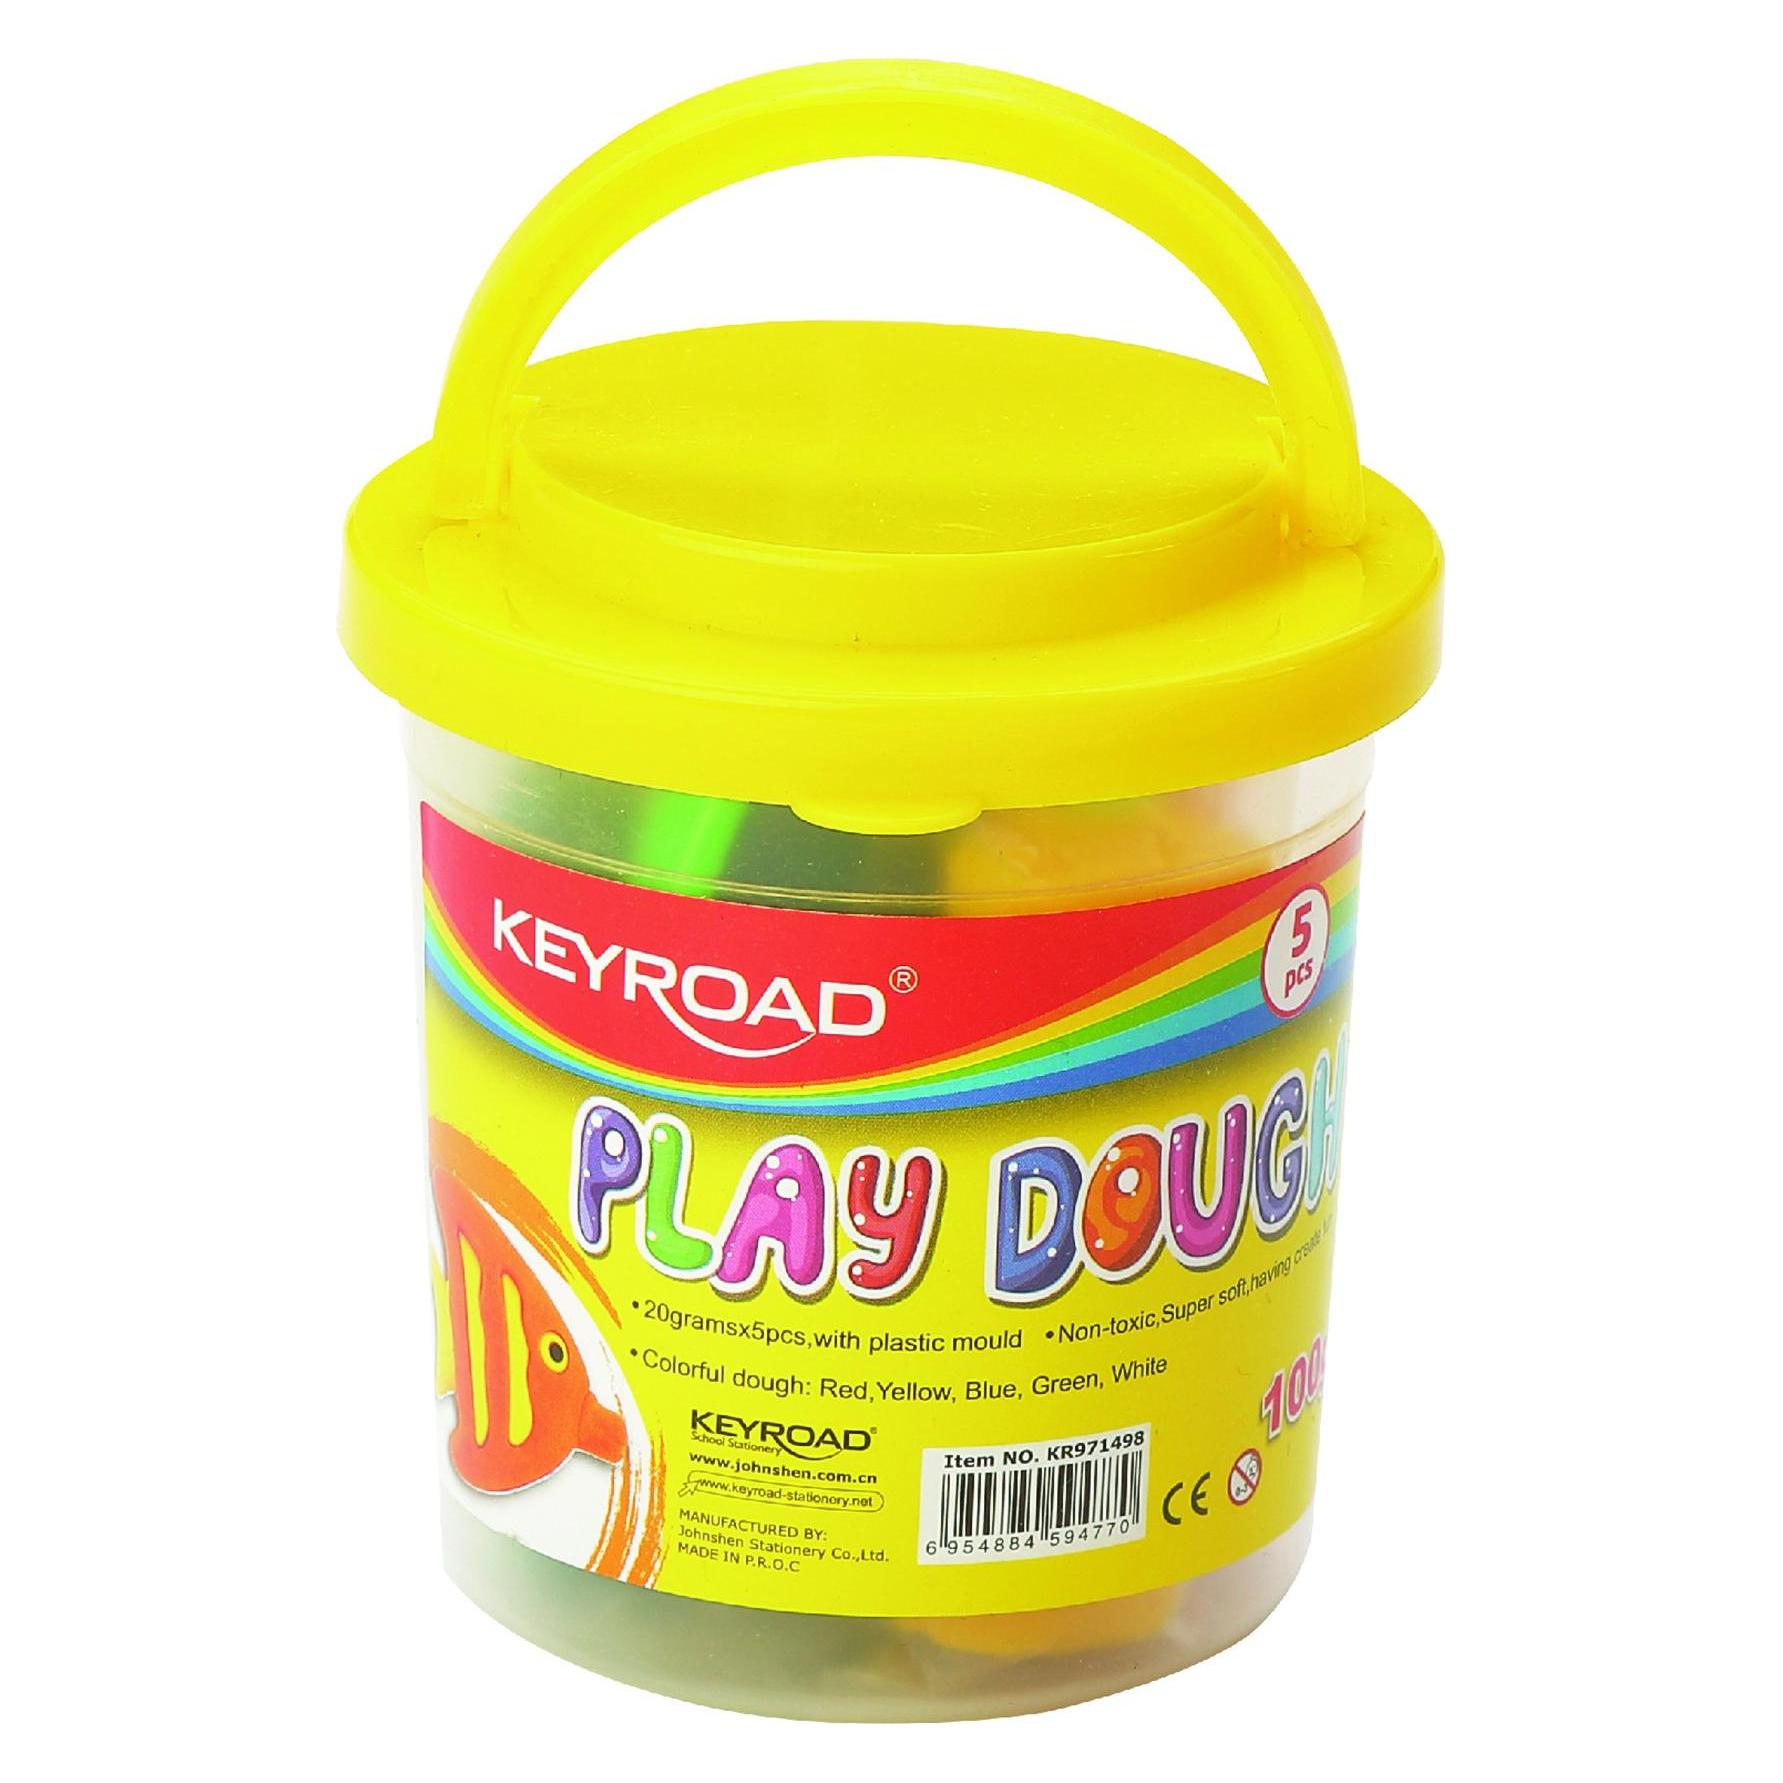
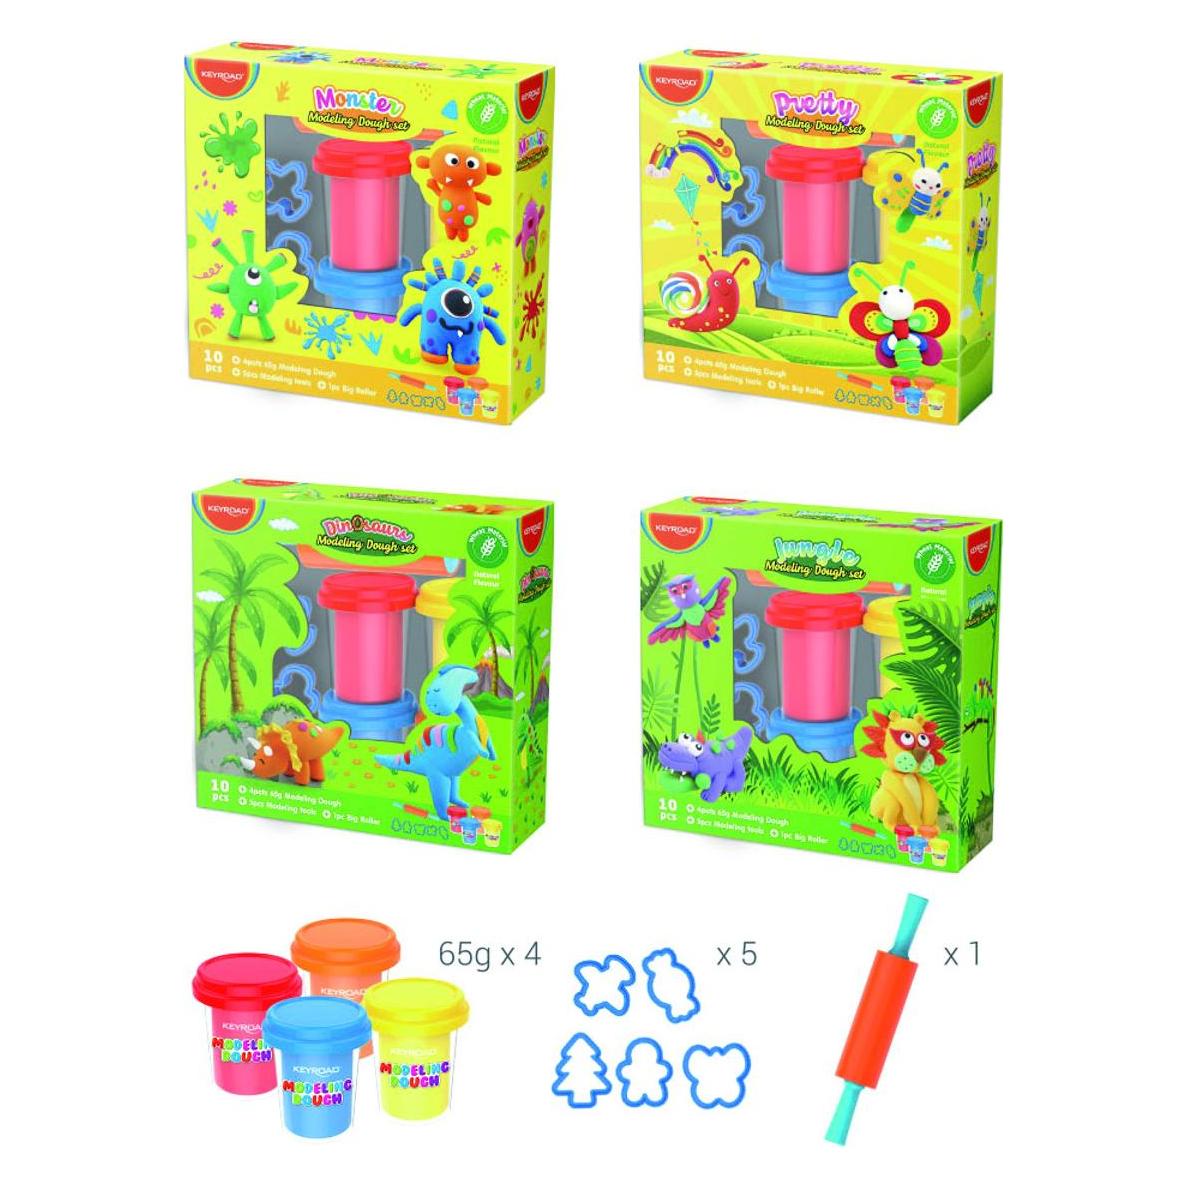
Produkte zum Begriff Keyroad--formenset-10-formen:
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Kann man Darlehen nach 10 Jahren kündigen?
Kann man Darlehen nach 10 Jahren kündigen? Dies hängt von den Vertragsbedingungen ab, die zwischen dem Kreditnehmer und dem Kreditgeber vereinbart wurden. In der Regel sind Darlehen langfristige Verpflichtungen, die nicht vorzeitig gekündigt werden können. Es ist jedoch möglich, dass im Vertrag eine Klausel enthalten ist, die eine vorzeitige Kündigung nach einer bestimmten Laufzeit ermöglicht. Es ist ratsam, den Vertrag sorgfältig zu prüfen und gegebenenfalls mit dem Kreditgeber zu sprechen, um die genauen Bedingungen zu klären. In jedem Fall sollten alle rechtlichen Aspekte vor einer Kündigung sorgfältig geprüft werden. **
-
Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **
Was sind typische Formen von Sicherheiten, die bei Kreditvergaben eingesetzt werden können?
Typische Formen von Sicherheiten bei Kreditvergaben sind beispielsweise Grundschulden, Bürgschaften oder Pfandrechte. Diese dienen dazu, dem Kreditgeber im Falle eines Zahlungsausfalls des Kreditnehmers einen gewissen Schutz zu bieten. Die Art der Sicherheit hängt von verschiedenen Faktoren wie Kreditbetrag, Bonität des Kreditnehmers und Art des Kredits ab. **
Kann man ein KfW Darlehen nach 10 Jahren kündigen?
Kann man ein KfW Darlehen nach 10 Jahren kündigen? Grundsätzlich ist es möglich, ein KfW Darlehen vorzeitig zu kündigen, jedoch können dabei Vorfälligkeitsentschädigungen anfallen. Diese sind gesetzlich begrenzt und hängen von verschiedenen Faktoren wie Restschuld, Zinssatz und Restlaufzeit ab. Es ist ratsam, sich vor einer Kündigung über die genauen Bedingungen und Kosten zu informieren. In einigen Fällen kann es sinnvoller sein, das Darlehen umzuschulden oder anderweitig zu nutzen, anstatt es vorzeitig zu kündigen. **
Top-Angebote
Produkte zum Begriff Keyroad--formenset-10-formen:
-
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **
-
Welcher Zinssatz ohne Eigenkapital?
Welcher Zinssatz ohne Eigenkapital? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Bonität des Kreditnehmers, der Laufzeit des Kredits und dem aktuellen Zinsniveau. In der Regel sind die Zinssätze für Kredite ohne Eigenkapital etwas höher als für Kredite mit Eigenkapital, da das Risiko für die Banken höher ist. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um den besten Zinssatz für einen Kredit ohne Eigenkapital zu erhalten. Zudem können auch Verhandlungen mit der Bank über die Konditionen des Kredits helfen, einen günstigeren Zinssatz zu erhalten. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
Ähnliche Suchbegriffe für Keyroad--formenset-10-formen
-
Kann man Darlehen nach 10 Jahren kündigen?
Kann man Darlehen nach 10 Jahren kündigen? Dies hängt von den Vertragsbedingungen ab, die zwischen dem Kreditnehmer und dem Kreditgeber vereinbart wurden. In der Regel sind Darlehen langfristige Verpflichtungen, die nicht vorzeitig gekündigt werden können. Es ist jedoch möglich, dass im Vertrag eine Klausel enthalten ist, die eine vorzeitige Kündigung nach einer bestimmten Laufzeit ermöglicht. Es ist ratsam, den Vertrag sorgfältig zu prüfen und gegebenenfalls mit dem Kreditgeber zu sprechen, um die genauen Bedingungen zu klären. In jedem Fall sollten alle rechtlichen Aspekte vor einer Kündigung sorgfältig geprüft werden. **
-
Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **
-
Was sind typische Formen von Sicherheiten, die bei Kreditvergaben eingesetzt werden können?
Typische Formen von Sicherheiten bei Kreditvergaben sind beispielsweise Grundschulden, Bürgschaften oder Pfandrechte. Diese dienen dazu, dem Kreditgeber im Falle eines Zahlungsausfalls des Kreditnehmers einen gewissen Schutz zu bieten. Die Art der Sicherheit hängt von verschiedenen Faktoren wie Kreditbetrag, Bonität des Kreditnehmers und Art des Kredits ab. **
-
Kann man ein KfW Darlehen nach 10 Jahren kündigen?
Kann man ein KfW Darlehen nach 10 Jahren kündigen? Grundsätzlich ist es möglich, ein KfW Darlehen vorzeitig zu kündigen, jedoch können dabei Vorfälligkeitsentschädigungen anfallen. Diese sind gesetzlich begrenzt und hängen von verschiedenen Faktoren wie Restschuld, Zinssatz und Restlaufzeit ab. Es ist ratsam, sich vor einer Kündigung über die genauen Bedingungen und Kosten zu informieren. In einigen Fällen kann es sinnvoller sein, das Darlehen umzuschulden oder anderweitig zu nutzen, anstatt es vorzeitig zu kündigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.