Domain immobilienfinanzierung-direkt.de kaufen?
Wir ziehen mit dem Projekt
immobilienfinanzierung-direkt.de um.
Sind Sie am Kauf der Domain
immobilienfinanzierung-direkt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain immobilienfinanzierung-direkt.de kaufen?
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **
Welcher Zinssatz ohne Eigenkapital?
Welcher Zinssatz ohne Eigenkapital? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Bonität des Kreditnehmers, der Laufzeit des Kredits und dem aktuellen Zinsniveau. In der Regel sind die Zinssätze für Kredite ohne Eigenkapital etwas höher als für Kredite mit Eigenkapital, da das Risiko für die Banken höher ist. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um den besten Zinssatz für einen Kredit ohne Eigenkapital zu erhalten. Zudem können auch Verhandlungen mit der Bank über die Konditionen des Kredits helfen, einen günstigeren Zinssatz zu erhalten. **

Ähnliche Suchbegriffe für Defekten
Top-Angebote
Produkte zum Begriff Defekten:
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wer bezahlt defekten Geschirrspüler?
Wer bezahlt den defekten Geschirrspüler hängt davon ab, ob der Schaden durch normale Abnutzung oder durch unsachgemäße Nutzung verursacht wurde. In der Regel ist der Vermieter oder Eigentümer für die Reparatur oder den Ersatz des Geschirrspülers verantwortlich, wenn dieser bereits im Mietvertrag enthalten ist. Sollte der Schaden jedoch durch grobe Fahrlässigkeit oder absichtliche Zerstörung seitens des Mieters verursacht worden sein, kann dieser für die Kosten haftbar gemacht werden. Es ist ratsam, den Vermieter oder die Hausverwaltung über den Defekt zu informieren und gemeinsam eine Lösung zu finden. In manchen Fällen kann auch eine Hausratversicherung einspringen, um die Kosten für die Reparatur oder den Ersatz des Geschirrspülers zu übernehmen. **
-
Wer zahlt defekten Spülkasten?
Wer zahlt für einen defekten Spülkasten hängt davon ab, ob es sich um einen Mietgegenstand oder Eigentum handelt. Bei einer Mietwohnung ist der Vermieter in der Regel für Reparaturen und Wartungen zuständig. Bei einer Eigentumswohnung oder Eigenheim ist der Eigentümer selbst für die Kosten verantwortlich. Es ist ratsam, sich im Mietvertrag oder der Eigentümervereinbarung über die Zuständigkeiten bei solchen Reparaturen zu informieren. In vielen Fällen ist es auch sinnvoll, eine Hausrat- oder Gebäudeversicherung abzuschließen, um für solche unvorhergesehenen Kosten abgesichert zu sein. **
Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **
Wie kann man sein Eigenkapital für eine Immobilienfinanzierung maximieren?
1. Höhere Eigenkapitalanteile einzahlen, um das Risiko für den Kreditgeber zu minimieren. 2. Sparvermögen und Wertpapiere in Eigenkapital umwandeln. 3. Unterstützung von Familie oder Freunden in Form von Eigenkapitalzuschüssen in Betracht ziehen. **
Top-Angebote
Produkte zum Begriff Defekten:
-
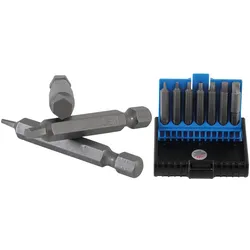
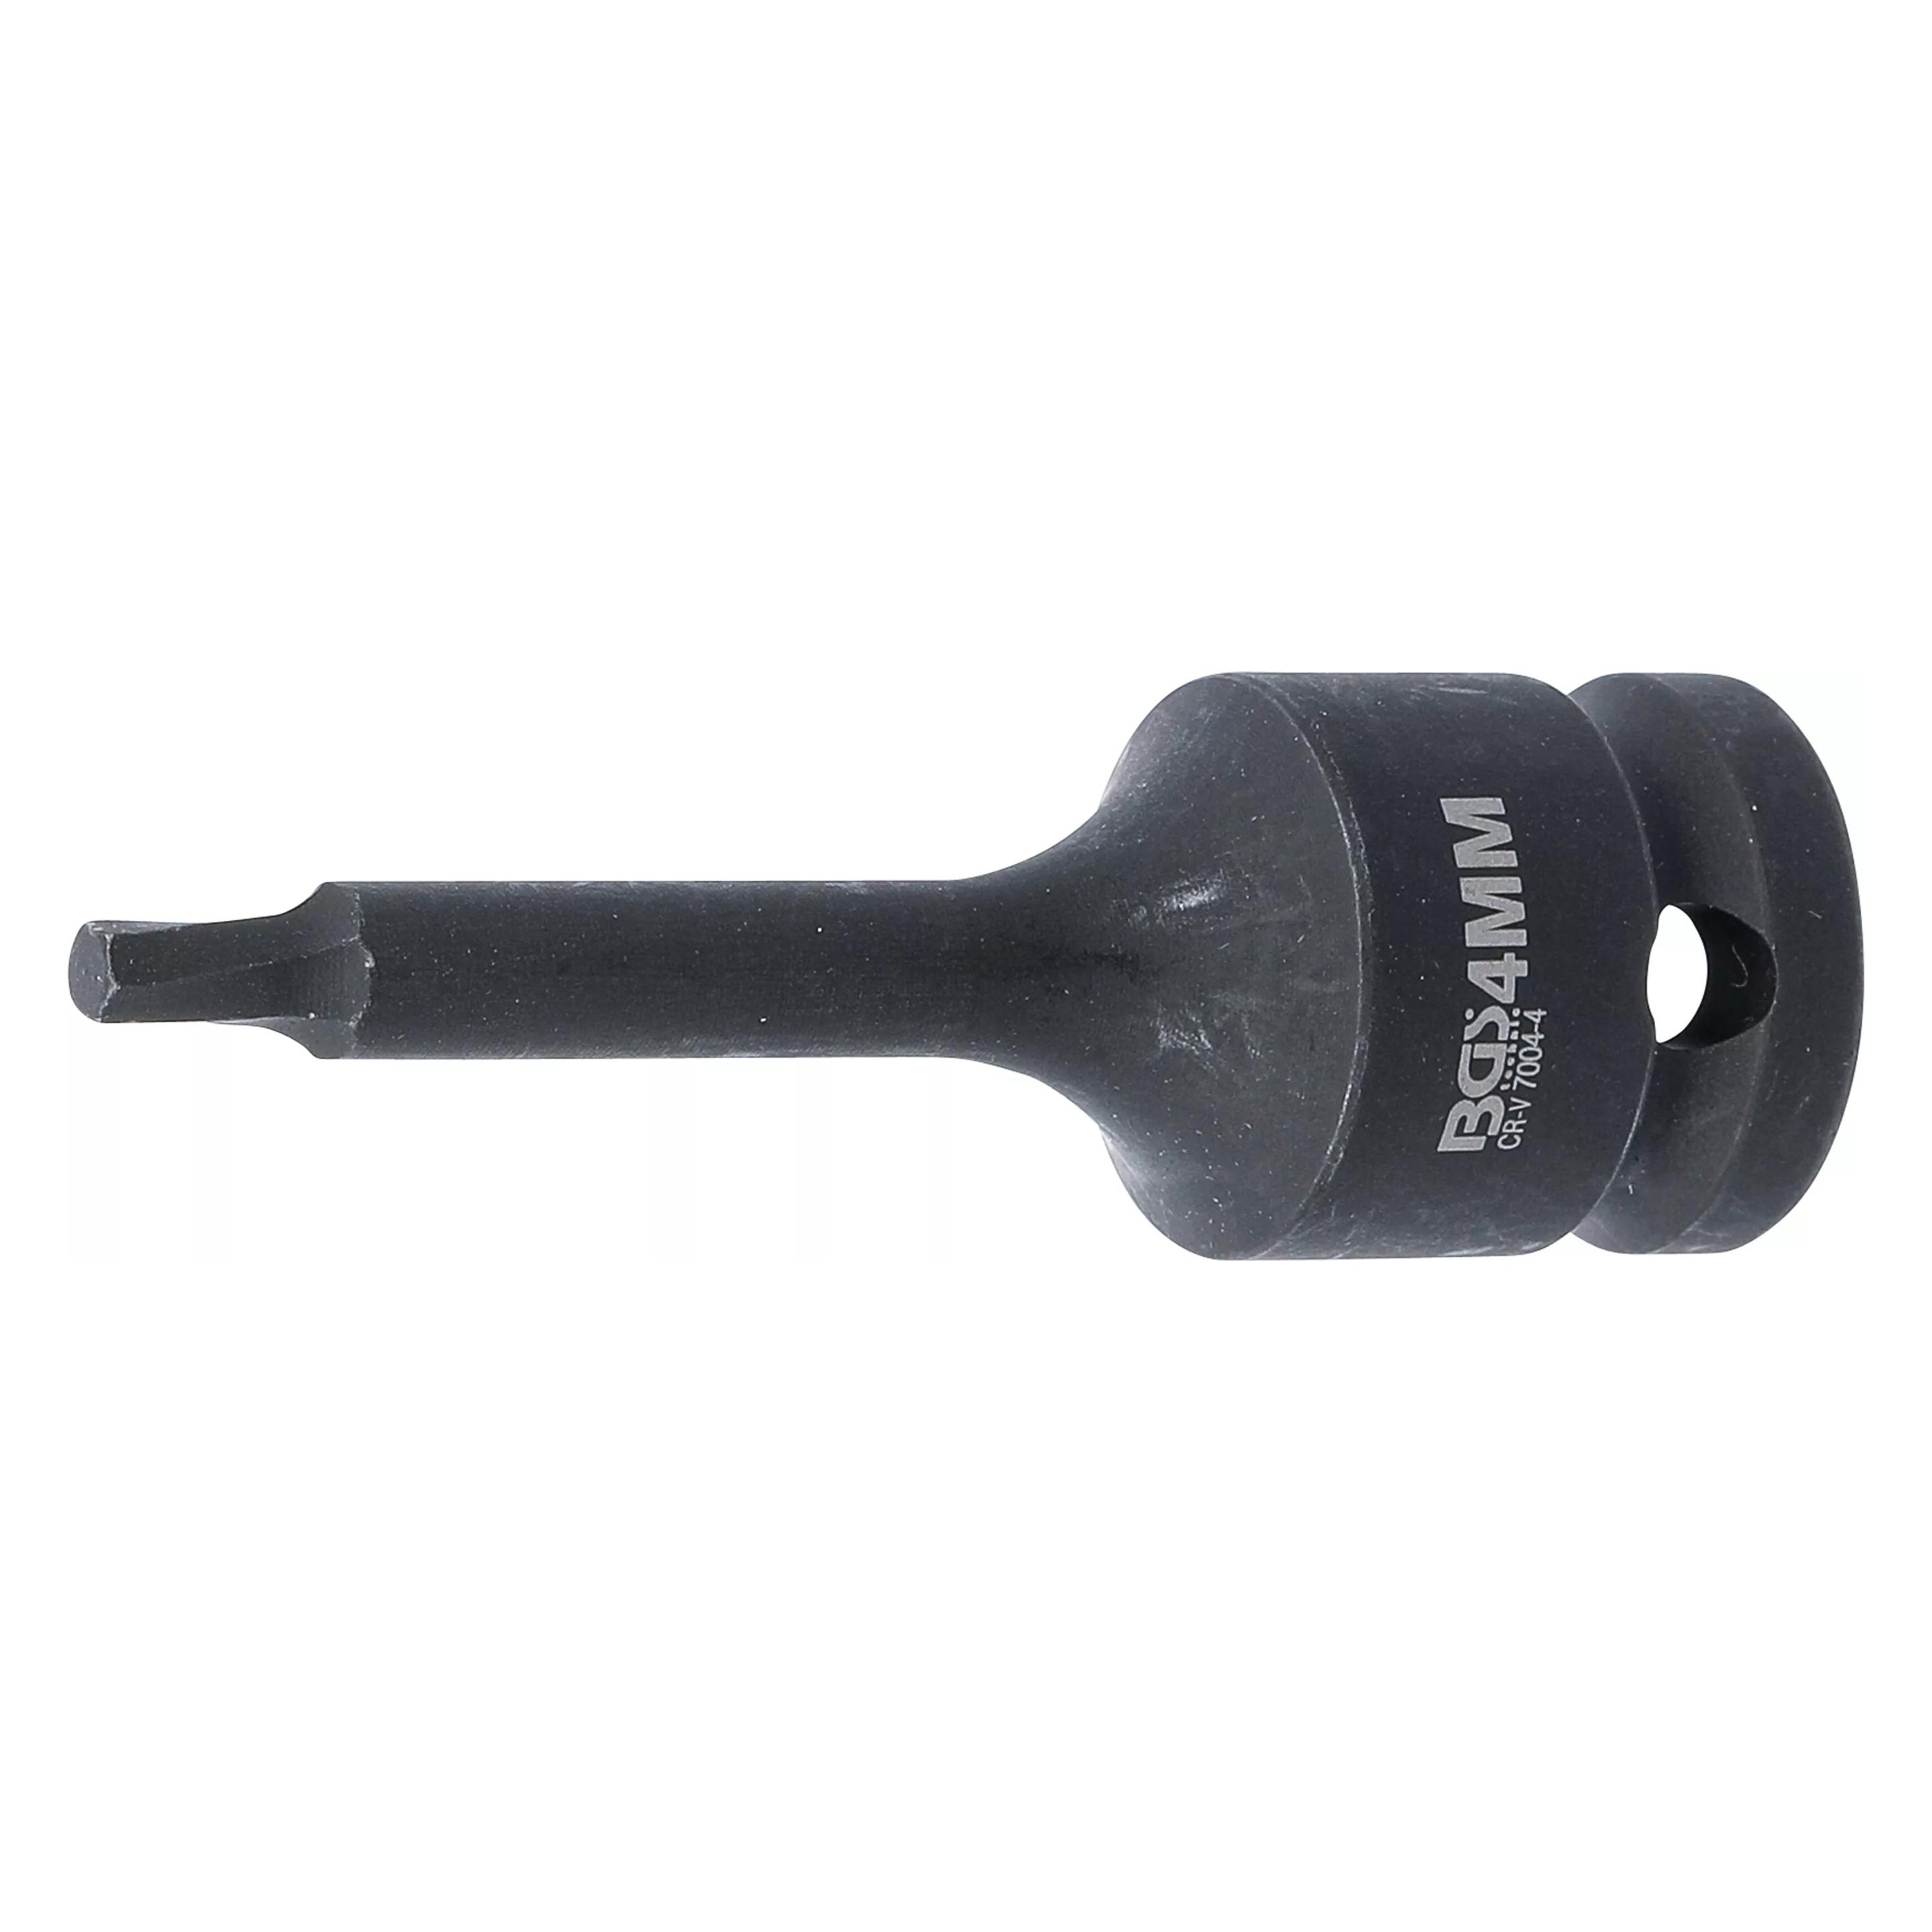
BGS Schraubenausdreher-Satz für defekten Innensechskant 1,5 - 6 mm 7tlg. - 5289ermöglicht eine Demontage von Schrauben mit defekten Innensechskant-Schraubenköpfen7x Ausdreher-Bits für Innensechskant-Schraubenköpfe 1,5 - 2 - 2,5 - 3 - 4 - 5 - 6 mm, Antrieb: 6,3 mm (1/4") Sechskant-BohrmaschinenschaftMerkmaleBruttogewicht: 120 gMaterial: Chrom-Vanadium-Stahl (S2)Länge: 50 mm10,68 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
BGS Schraubenausdreher-Satz für defekten Innensechskant 1,5 - 6 mm 7 teilig ; BGS technic (5289)Eigenschaften • Ermöglicht eine Demontage von Schrauben mit defekten Innensechskant-Schraubenköpfen\n• 7x Ausdreher-Bits für Innensechskant-Schraubenköpfe 1,5 - 2 - 2,5 - 3 - 4 - 5 - 6 mm, Antrieb: 6,3 mm (1/4") Sechskant-Bohrmaschinenschaf (5289)13,21 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **
-
Welcher Zinssatz ohne Eigenkapital?
Welcher Zinssatz ohne Eigenkapital? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Bonität des Kreditnehmers, der Laufzeit des Kredits und dem aktuellen Zinsniveau. In der Regel sind die Zinssätze für Kredite ohne Eigenkapital etwas höher als für Kredite mit Eigenkapital, da das Risiko für die Banken höher ist. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um den besten Zinssatz für einen Kredit ohne Eigenkapital zu erhalten. Zudem können auch Verhandlungen mit der Bank über die Konditionen des Kredits helfen, einen günstigeren Zinssatz zu erhalten. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
Ähnliche Suchbegriffe für Defekten
-
Wer bezahlt defekten Geschirrspüler?
Wer bezahlt den defekten Geschirrspüler hängt davon ab, ob der Schaden durch normale Abnutzung oder durch unsachgemäße Nutzung verursacht wurde. In der Regel ist der Vermieter oder Eigentümer für die Reparatur oder den Ersatz des Geschirrspülers verantwortlich, wenn dieser bereits im Mietvertrag enthalten ist. Sollte der Schaden jedoch durch grobe Fahrlässigkeit oder absichtliche Zerstörung seitens des Mieters verursacht worden sein, kann dieser für die Kosten haftbar gemacht werden. Es ist ratsam, den Vermieter oder die Hausverwaltung über den Defekt zu informieren und gemeinsam eine Lösung zu finden. In manchen Fällen kann auch eine Hausratversicherung einspringen, um die Kosten für die Reparatur oder den Ersatz des Geschirrspülers zu übernehmen. **
-
Wer zahlt defekten Spülkasten?
Wer zahlt für einen defekten Spülkasten hängt davon ab, ob es sich um einen Mietgegenstand oder Eigentum handelt. Bei einer Mietwohnung ist der Vermieter in der Regel für Reparaturen und Wartungen zuständig. Bei einer Eigentumswohnung oder Eigenheim ist der Eigentümer selbst für die Kosten verantwortlich. Es ist ratsam, sich im Mietvertrag oder der Eigentümervereinbarung über die Zuständigkeiten bei solchen Reparaturen zu informieren. In vielen Fällen ist es auch sinnvoll, eine Hausrat- oder Gebäudeversicherung abzuschließen, um für solche unvorhergesehenen Kosten abgesichert zu sein. **
-
Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **
-
Wie kann man sein Eigenkapital für eine Immobilienfinanzierung maximieren?
1. Höhere Eigenkapitalanteile einzahlen, um das Risiko für den Kreditgeber zu minimieren. 2. Sparvermögen und Wertpapiere in Eigenkapital umwandeln. 3. Unterstützung von Familie oder Freunden in Form von Eigenkapitalzuschüssen in Betracht ziehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.